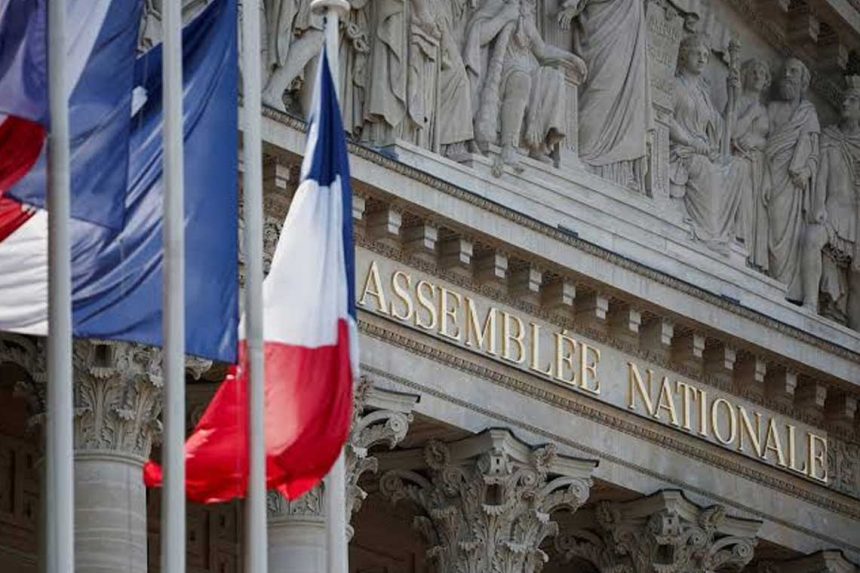
حذّر موقع “أكسيوس” الأمريكي من أن أزمة الديون السيادية التي تواجهها فرنسا لم تعد شأناً داخلياً فحسب، بل باتت تهدد استقرار منطقة اليورو بأكملها، وسط مخاوف متصاعدة من انتقال “العدوى المالية” إلى دول أوروبية أخرى مثقلة بالديون، في سيناريو يذكّر بأزمة الديون السيادية التي هزت الاتحاد الأوروبي في العقد الماضي.
وتتقاطع في هذه الأزمة عوامل هيكلية واقتصادية وسياسية، إذ تواجه فرنسا عجزاً متضخماً، وشيخوخة سكانية ترفع نفقات الرعاية الصحية والمعاشات، واستقطاباً سياسياً متزايداً قبيل الانتخابات الرئاسية المقررة العام المقبل. وقد كانت هذه الضغوط تتراكم حتى قبل الحرب على إيران، لكن الصراع فاقم الوضع من خلال رفع تكاليف الطاقة وإبطاء النمو الاقتصادي، بينما تحولت احتجاجات طلاب المدارس الثانوية في فرنسا مؤخراً إلى أعمال عنف زادت من حالة عدم الاستقرار.
ويتجسد الخوف الحقيقي في الأسواق المالية في اتساع الفجوة بين عوائد السندات الفرنسية ونظيرتها الألمانية، وهي الفجوة التي بلغت أوسع مستوياتها منذ أزمة الديون السيادية الأوروبية. ويعكس هذا الفارق، الذي يُقاس بمخاطر التعثر السيادي، فقداناً متسارعاً للثقة في قدرة باريس على ضبط ماليةها العامة. وقد لخص المحلل في بنك “ماكواري” تييري ويزمان الوضع بعنوان ساخر بات متداولاً في الأوساط المالية: “هل احترقت فرنسا؟”، بينما كتب روبن بروكس من معهد “بروكينغز” أن عوائد السندات الفرنسية “خرجت عن السيطرة”، وأن العدوى إلى الدول الأوروبية المثقلة بالديون “تنتشر بسرعة”.
وحذّر محللو شركة “إيفركور” من أن “الأزمة المالية الوشيكة قد تقوّض الإطار القانوني للاتحاد الأوروبي”، مشيرين بقلق خاص إلى “ظهور بوادر العدوى في إيطاليا كدليل على اتساع رقعة عدم الاستقرار”. ويرى جيانلوكا بينينيو، أستاذ الاقتصاد في جامعة لوزان، أن “الشلل السياسي هو العامل المحفّز”، إذ إن الأسواق لا تسعّر فقط قدرة فرنسا على كبح إنفاقها، بل إرادتها السياسية على فعل ذلك.
وفي هذا السياق، تتصاعد أصوات تطرح حلولاً كانت تُعد من المحرمات. مارين لوبان، المتصدرة في استطلاعات الرأي، تقترح إدراج “قاعدة ذهبية” دستورية تحد من العجز، مع خفض الضرائب في الوقت نفسه. أما جان لوك ميلانشون، من أقصى اليسار، فاقترح أن يقوم البنك المركزي الفرنسي بإلغاء نحو 18 في المئة من الدين الفرنسي الذي يحوزه، بعبارة صادمة: “خذوه وأحرقوه”. ويشبه هذا الإجراء، وفق ما وصفه خبراء، “إضرام النار في المنزل لإصلاح الأنابيب المكسورة”. لكن مع تفاقم أزمات الديون، يميل صناع السياسات إلى اللجوء إلى أفكار أكثر تطرفاً، كما يقول ميتو غولاتي، أستاذ القانون في جامعة فيرجينيا الذي ساعد في وضع خطة إعادة هيكلة الدين اليوناني عام 2012: “الظروف المالية السيئة تولد حلولاً مجنونة”.
وخلال أزمة العقد الماضي، هرع المستثمرون إلى الولايات المتحدة بحثاً عن الأمان، فاشتروا سندات الخزانة الأمريكية وتراجعت عوائدها بشكل حاد. لكن هذه المرة، لم تعد مكانة الولايات المتحدة كملاذ آمن مضمونة بالطريقة نفسها، إذ إن عائد السندات الأمريكية لأجل عشر سنوات يتجاوز حالياً نظيره الفرنسي، مما يعني أن “الفرار إلى الأمان” لم يعد خياراً واضحاً كما كان في السابق.
ورغم هذه التحذيرات، يرى المراقبون أن الوقت لا يزال مبكراً للحديث عن كارثة وشيكة، ومن المرجح أن يتدخل البنك المركزي الأوروبي لدعم الاستقرار المالي. كما أن أسباب الأزمة الحالية تختلف عن تلك التي شهدها العالم قبل أكثر من عقد، إذ إن الدول المتقدمة اعتادت لسنوات على الاقتراض بأسعار فائدة منخفضة للغاية، وتجد نفسها الآن في حقبة جديدة من الكلفة المرتفعة. لكن ما يقلق المستثمرين حقاً ليس اللحظة الراهنة، بل ما قد يحدث بعد الانتخابات، إذ إن استمرار الجمود السياسي أو وصول قوى ترفض التقشف إلى السلطة قد يجعل مسار فرنسا نحو استعادة الثقة المالية أطول وأكثر إيلاماً.